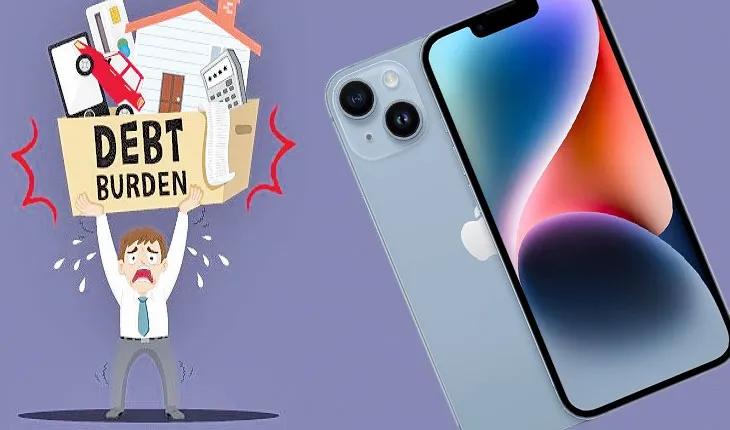
ନୂଆଦିଲ୍ଲୀ: ଭାରତରେ ମଧ୍ୟବିତ୍ତ ବର୍ଗକୁ ଦେଶର ଅର୍ଥନୀତିର ମେରୁଦଣ୍ଡ ବୋଲି ବିବେଚନା କରାଯାଏ। ତଥାପି, ଏହି ମଧ୍ୟବିତ୍ତ ବର୍ଗ ଏବେ ନିରନ୍ତର ଋଣରେ ଫସିଯାଉଛନ୍ତି। କିନ୍ତୁ ଏହାର କାରଣ ହେଉଛି ଏହି ମଧ୍ୟବିତ୍ତ ବର୍ଗ। ଲିଙ୍କଡିନ୍ରେ ମଧ୍ୟବିତ୍ତ ବର୍ଗଙ୍କ ସମ୍ପର୍କରେ ଏକ ରିପୋର୍ଟ ପ୍ରକାଶ ପାଇଛି। ସମ୍ପତ୍ତି ପରାମର୍ଶଦାତା ତାପସ ଚକ୍ରବର୍ତ୍ତୀ ଲିଙ୍କଡିନ୍ ପୋଷ୍ଟରେ ଲେଖିଛନ୍ତି ଯେ ଭାରତର ମଧ୍ୟବିତ୍ତ ବର୍ଗ ମୁଦ୍ରାସ୍ଫୀତି କିମ୍ବା ଟିକସ ଦ୍ୱାରା ଏତେ ଅସୁବିଧାରେ ପଡ଼ିନାହାଁନ୍ତି ଯେପରି ସେମାନେ ଇଏମ୍ଆଇରେ ଫସିଛନ୍ତି। ଶ୍ରୀ ଚକ୍ରବର୍ତ୍ତୀଙ୍କ ମତରେ ଲୋକମାନେ ରୋଜଗାର କରନ୍ତି, ତା’ପରେ ଋଣ ନିଅନ୍ତି, ତା’ପରେ ପରିଶୋଧ କରନ୍ତି ଏବଂ ଏହି ଚକ୍ର ଜାରି ରୁହେ। ଯାହା ଫଳରେ ସେମାନେ ସଞ୍ଚୟ କରିପାରୁନାହାଁନ୍ତି ଏବଂ ପୁଣି ଋଣ ନେବାକୁ ପ୍ରସ୍ତୁତ ଅଛନ୍ତି। ଏହି କାରଣରୁ ମଧ୍ୟବିତ୍ତ ବର୍ଗ ଉପରେ ଋଣ ବୋଝ ମଧ୍ୟ ବୃଦ୍ଧି ପାଉଛି।
ପୂର୍ବରୁ ଇଏମ୍ଅାଇ କେବଳ ଅତ୍ୟାବଶ୍ୟକ ଜିନିଷ କିଣିବା ପାଇଁ ବ୍ୟବହାର କରାଯାଉଥିଲା। କିନ୍ତୁ ବର୍ତ୍ତମାନ ଏହା ଏକ ସାଧାରଣ କଥା ହୋଇଗଲାଣି। ଚକ୍ରବର୍ତ୍ତୀ ଲେଖିଛନ୍ତି ଯେ ଆଜି ଫୋନ୍ଠାରୁ ଆରମ୍ଭ କରି ଫ୍ରିଜ୍, ସୋଫା, ଏସି, ବିମାନ ଟିକେଟ୍ ପର୍ଯ୍ୟନ୍ତ ସବୁକିଛି ଇଏମ୍ଆଇରେ ଉପଲବ୍ଧ। ଏପରିକି କିରାଣା ସାମଗ୍ରୀ ମଧ୍ୟ ଇଏମ୍ଅାଇରେ ଉପଲବ୍ଧ। ଆଜିକାଲି, ଅଧିକ କାଗଜପତ୍ର ବିନା, କେବଳ ଗୋଟିଏ ସ୍ୱାଇପ୍ରେ ଋଣ ମିଳିପାରିବ। କିନ୍ତୁ ବାସ୍ତବତା କଥା ଭିନ୍ନ। ଭାରତରେ ଲୋକଙ୍କ ଉପରେ ଋଣ ଦେଶର ମୋଟ ଘରୋଇ ଉତ୍ପାଦ (ଜିଡିପି)ର ୪୨% କୁ ବୃଦ୍ଧି ପାଇଛି। ଏହି ଋଣ ମଧ୍ୟରୁ ୩୨.୩% ଏପରି ଯାହା କିଛି ବନ୍ଧକ ନ ରଖି ନିଆଯାଇଛି। ଯେପରିକି କ୍ରେଡିଟ୍ କାର୍ଡ, ବ୍ୟକ୍ତିଗତ ଋଣ ଏବଂ ବର୍ତ୍ତମାନ କିଣନ୍ତୁ, ପରେ ଦେୟ କରନ୍ତୁ ଭଳି ସେବା। ଭାରତରେ ଆଇଫୋନ୍ ବ୍ୟବହାର କରୁଥିବା ୭୦% ଲୋକ ଇଏମ୍ଅାଇରେ ଏହାକୁ କିଣିଛନ୍ତି। ଛୋଟ ଋଣ ନେଉଥିବା ପ୍ରାୟ ୧୧% ଲୋକ ଟଙ୍କା ପରିଶୋଧ କରିବାରେ ବିଫଳ ହୋଇଛନ୍ତି। ଦେଶରେ ପ୍ରତି ୫ ଜଣରୁ ତିନି ଜଣ ଲୋକ ଏକକାଳୀନ ତିନି କିମ୍ବା ତା’ଠାରୁ ଅଧିକ ଋଣ ନେଇଛନ୍ତି। ଆମେ କେବଳ ଖର୍ଚ୍ଚ କରୁନାହୁଁ, ବରଂ ଧୀରେ ଧୀରେ ଋଣ ବୃଦ୍ଧି କରୁଛୁ। ପ୍ରତ୍ୟେକ ଇଏମ୍ଆଇ ଛୋଟ ଦେଖାଯାଏ, କିନ୍ତୁ ପରେ ଏସବୁ ମିଶି ଏକ ବହୁତ ବଡ଼ ପରିମାଣରେ ପରିଣତ ହୁଏ। ଉଦାହରଣ ସ୍ୱରୂପ, ଗୋଟିଏ ଫୋନର ମାସିକ ମୂଲ୍ୟ ୨୪୦୦ ଟଙ୍କା, ଗୋଟିଏ ଲାପଟପ୍ ୩୦୦୦ ଟଙ୍କା, ଗୋଟିଏ ବାଇକ ୪୦୦୦ ଟଙ୍କା ଏବଂ କ୍ରେଡିଟ୍ କାର୍ଡ ବିଲ୍ ୬୫୦୦ ଟଙ୍କାରୁ ଅଧିକ ହୋଇପାରେ। ଏସବୁ ମିଶି ମାସର ମଧ୍ୟଭାଗରେ ୨୫,୦୦୦ ଟଙ୍କା ହୋଇପାରେ। ଏହା ଲୋକଙ୍କୁ ସଞ୍ଚୟ କରିବାରୁ ବାଧା ଦିଏ। ଯଦି କୌଣସି ଚିକିତ୍ସା ଜରୁରୀକାଳୀନ ପରିସ୍ଥିତି ହୁଏ, ତେବେ ସବୁକିଛି ଏପଟସେପଟ ହୋଇଯାଏ।
ଚକ୍ରବର୍ତ୍ତୀ ଏହା ମଧ୍ୟ କହିଛନ୍ତି ଯେ ଏହା କେବଳ ଏକ ପରିବାରର ସମସ୍ୟା ନୁହେଁ। କମ୍ ସଞ୍ଚୟ ଯୋଗୁଁ ଦେଶରେ ନିବେଶ ହ୍ରାସ ପାଇବ, ଅଧିକ ଋଣ ଯୋଗୁଁ ଲୋକମାନେ ଅଧିକ ଖିଲାପୀ ହେବେ ଏବଂ ବର୍ଦ୍ଧିତ ଚାପ ଯୋଗୁଁ କାମ କରିବାର କ୍ଷମତା ପ୍ରଭାବିତ ହେବ। ସେ ଲେଖିଛନ୍ତି ଯେ ଯଦି ମଧ୍ୟବିତ୍ତ ବର୍ଗ ଏହା ଦ୍ୱାରା ଅସୁବିଧାରେ ପଡ଼ିବେ, ତେବେ ଦେଶର ପ୍ରଗତି ମନ୍ଥର ହୋଇଯିବ। ଏହା କେବଳ ଗୋଟିଏ ପରିବାରକୁ ନୁହେଁ, ବରଂ ସମସ୍ତଙ୍କୁ ପ୍ରଭାବିତ କରିବ। ଏହି ଋଣ ଫାଶରୁ ବଞ୍ଚିବା ପାଇଁ, ସେ ଚାରୋଟି ସହଜ ଉପାୟ ପରାମର୍ଶ ଦେଇଛନ୍ତି। ପ୍ରଥମେ, ଜଣେ ପ୍ରତି ମାସରେ କେତେ ଇଏମ୍ଆଇ ଦେଉଛନ୍ତି। ଯଦି ଏହା ଆପଣଙ୍କ ମାସିକ ଆୟର ୪୦% ରୁ ଅଧିକ, ତେବେ ଅଟକି ଯାଆନ୍ତୁ ଏବଂ ପୁଣି ଥରେ ଚିନ୍ତା କରନ୍ତୁ। ଦ୍ୱିତୀୟତଃ, ପ୍ରତି ମାସରେ ୫୦୦ ଟଙ୍କା ସଞ୍ଚୟ କଲେ ମଧ୍ୟ ଏକ ଜରୁରୀ ପାଣ୍ଠି ସୃଷ୍ଟି କରନ୍ତୁ। ତୃତୀୟତଃ, କେବଳ ଏଥିପାଇଁ ଋଣ ନିଅନ୍ତୁ ନାହିଁ। ଏବଂ ଚତୁର୍ଥତଃ, ଶୀଘ୍ର ନିବେଶ ଆରମ୍ଭ କରନ୍ତୁ ଯଦିଓ ଏହା ଏକ ଛୋଟ ପରିମାଣର।